Rząd przyjął ViDA. Zapas za granicą bez rejestracji VAT od 2028
Rada Ministrów przyjęła 2 września 2026 projekt wdrażający unijny pakiet ViDA. Od 1 stycznia 2027 nowe zasady OSS i liczenia progu 42 tys. zł, od 1 lipca 2028 własny towar w magazynie w innym kraju UE bez tamtejszej rejestracji VAT. Co to zmienia dla sklepu, który wysyła do UE z Polski.
 Korneliusz Pijarzałożyciel CLE Commerce
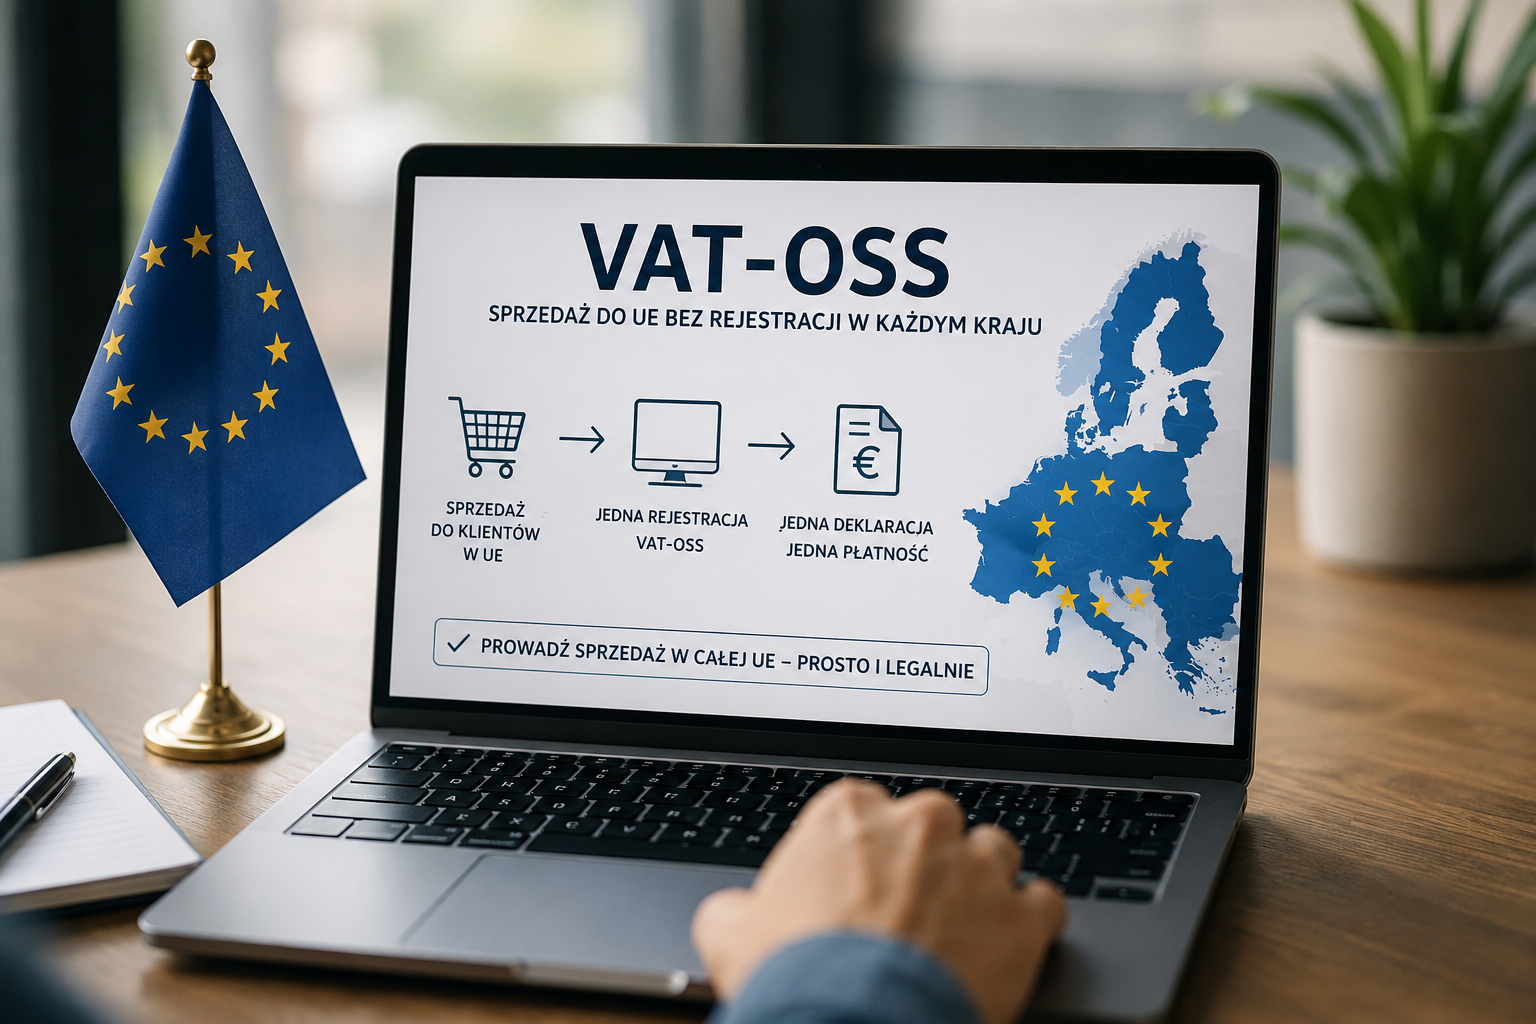
„Większa jasność przepisów i mniej obowiązków po stronie przedsiębiorców sprzedających towary i usługi za granicę”. Tak Kancelaria Premiera streściła projekt nowelizacji ustawy o VAT, który Rada Ministrów przyjęła 2 września 2026. To pierwsza polska część unijnego pakietu ViDA. Dla sklepu, który wysyła do klientów w UE z magazynu w Polsce, projekt ma dwie daty i jedną konsekwencję. 1 stycznia 2027 zmienia się sposób liczenia progu i rozliczania OSS. 1 lipca 2028 znika procedura call-off stock, a własny towar przewieziony do magazynu w innym kraju UE przestaje wymagać tamtejszej rejestracji VAT. Konsekwencja: przez najbliższe dwa lata najprostszym układem pozostaje jeden magazyn w Polsce i jedna deklaracja OSS.
Co dokładnie przyjął rząd 2 września
Projekt Ministerstwa Finansów i Gospodarki wdraża dyrektywę 2025/516, przyjętą przez Radę UE 11 marca 2025. Pięć zmian dotyka handlu przez internet:
- Próg 10 000 euro, w Polsce 42 000 zł. Projekt doprecyzowuje, jak liczyć przekroczenie progu, od którego VAT od sprzedaży wysyłkowej płaci się w kraju konsumenta. Do limitu wlicza się sprzedaż wysyłkową do innych państw UE, ale nie sprzedaż z zagranicznych składów.
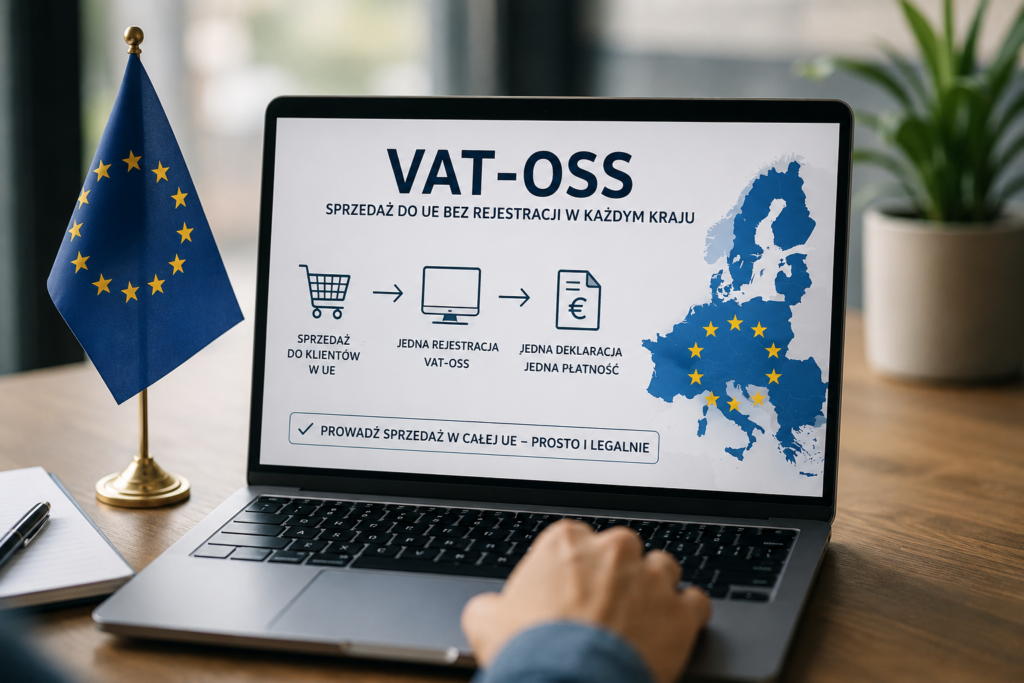
- OSS: nowy moment obowiązku podatkowego w procedurze unijnej i nieunijnej, powiązany wprost z miejscem opodatkowania konsumenta.
- Platformy jako „podmiot ułatwiający”. Projekt precyzuje, kiedy marketplace odpowiada za VAT od transakcji, także przy sprzedaży do podatników zwolnionych z VAT.
- IOSS bez adresu strony. Przy rejestracji do procedury importu (przesyłki do 150 euro spoza UE) znika obowiązek podawania adresów stron, a podatnicy zwolnieni podmiotowo tracą dostęp do IOSS.
- Koniec call-off stock 1 lipca 2028. W jej miejsce wchodzi procedura przemieszczenia towarów własnych, w skrócie TOOG, rozliczana w ramach OSS.
Główne przepisy mają obowiązywać od 1 stycznia 2027. Całość ViDA rozłożono do 2030: w lipcu 2028 jedna rejestracja VAT w Unii, w lipcu 2030 obowiązkowe e-fakturowanie transakcji między krajami UE.
Dlaczego data 2028 jest ważniejsza niż 2027
Dziś przewiezienie własnego zapasu do magazynu w Niemczech oznacza niemiecką rejestrację VAT i deklaracje w obcym języku. OSS tego nie załatwia, bo obsługuje sprzedaż do konsumenta, nie przesunięcie towaru między krajami. Opisywaliśmy to w tekście o VAT OSS przy sprzedaży do UE: procedura działa w pełni tylko wtedy, gdy nie magazynujesz za granicą.
Od 1 lipca 2028 ta bariera ma zniknąć. Przemieszczenie własnego towaru zgłosisz w tej samej deklaracji OSS, którą składasz w Polsce. Dla sklepu, który wysyła z Polski i chce tak zostać, zmienia się jedno: argument „nie da się przez VAT” przestanie być prawdą. Zostanie pytanie, czy drugi magazyn się opłaca.
Jak to wygląda u nas na hali
Kiedy sklep pyta nas o magazyn w Niemczech albo w Czechach, zaczynamy od dwóch pytań: ile paczek dziennie jedzie do tego kraju i ile dni zapasu ma tam stać. W większości rozmów hamulcem nie jest cena transportu, tylko rejestracja VAT i drugi stan magazynowy do pilnowania. Paczka do Berlina czy Pragi jedzie u nas tym samym procesem co paczka do Krakowa: ta sama kompletacja, to samo pakowanie, inna etykieta kuriera. Dlatego cross-border fulfillment z jednego magazynu jest dla większości sklepów tańszy w obsłudze niż dwa zapasy w dwóch krajach, nawet jeśli pojedyncza przesyłka kosztuje więcej niż lokalna.
ViDA nie zmienia tej arytmetyki. W 2028 roku sklep policzy drugi magazyn bez kosztu obcej księgowości.
Nasze zdanie
Zgadzamy się z kierunkiem: jedna rejestracja i jedna deklaracja na całą Unię to to, na co sprzedawcy czekali od wprowadzenia OSS w 2021 roku. Nie zgadzamy się z tonem „e-commerce zyska”, bo w 2027 roku mały i średni sklep nie zyskuje nic poza doprecyzowaniem progu i nowymi zasadami dla platform. Największym wygranym w 2028 będą operatorzy z magazynami w kilku krajach, którzy dziś biorą na siebie rejestracje VAT swoich klientów. Dla sklepu z jednym magazynem ViDA to porządek w papierach, nie nowy model logistyki.
Za projektem stoi kalendarz skarbówki: Polska wdraża pierwszą część dyrektywy przed unijnym terminem 2028, żeby zdążyć z systemami przed e-fakturowaniem w 2030. Sklep dostaje półtora roku na przestawienie księgowości.
Plan dla sklepu, który sprzedaje do UE z magazynu w Polsce:
- Do 31 grudnia 2026: policz sprzedaż wysyłkową do innych krajów UE według nowej zasady, bez sprzedaży z zagranicznych składów. Powyżej 42 000 zł rocznie potrzebujesz OSS. Rejestracja i deklaracje są opisane w serwisie podatki.gov.pl, punkt kompleksowej obsługi OSS i IOSS.
- 1 stycznia 2027: sprawdź z księgowością nowy moment obowiązku podatkowego w OSS i ustaw system sprzedaży pod nową datę w deklaracji. Przy sprzedaży przez marketplace ustal, w których transakcjach VAT rozlicza platforma.
- Do 1 lipca 2028: nie otwieraj drugiego magazynu „pod VAT”. Jeśli wolumen do jednego kraju rośnie, policz go z nami: paczki dziennie, dni zapasu, koszt dwóch stanów magazynowych wobec jednej wysyłki z Polski. Zasady fulfillmentu do Niemiec z naszej hali są te same w 2026 i w 2028.
Źródła
- ISBnews za komunikatem Kancelarii Prezesa Rady Ministrów: „Rząd przyjął projekt nowelizacji ws. ułatwienia rozliczania VAT ze sprzedaży on-line w UE”, 2 września 2026.
- Prawo.pl: „Rząd za zmianami VAT w e-commerce”, wrzesień 2026 (próg 10 000 euro, moment obowiązku podatkowego w OSS, IOSS, TOOG od 1 lipca 2028).
- Gazeta Prawna: „Rząd zmienia zasady VAT dla e-commerce. Mniej obowiązków dla przedsiębiorców”, wrzesień 2026 (próg 42 000 zł, platformy jako podmiot ułatwiający).
- Omnichannel News: „Mniej biurokracji w e-commerce. ViDA zmienia zasady gry”, 4 września 2026.
- Komisja Europejska: „VAT in the Digital Age (ViDA)”, harmonogram: jedna rejestracja VAT i przemieszczenie towarów własnych od 1 lipca 2028, e-fakturowanie i raportowanie cyfrowe od 1 lipca 2030.
- Dyrektywa Rady (UE) 2025/516 z 11 marca 2025, tekst pierwotny pakietu ViDA.