VAT-OSS: sprzedaż do UE bez rejestracji w każdym kraju
VAT-OSS pozwala rozliczyć podatek od sprzedaży B2C do całej Unii w jednej deklaracji, bez rejestracji w każdym kraju. Pokazujemy konsekwencje logistyczne, bo podatkowo nie doradzamy.
 Korneliusz Pijarzałożyciel CLE Commerce
Sprzedaż e-commerce do innych krajów Unii Europejskiej długo oznaczała biurokratyczny gąszcz: po przekroczeniu lokalnego progu trzeba było rejestrować się do VAT w każdym państwie z osobna. Procedura VAT-OSS (One Stop Shop) to zmieniła: pozwala rozliczyć VAT od sprzedaży B2C do całej UE w jednej deklaracji. W tym artykule tłumaczymy, jak OSS działa, czym różni się od składu celnego i importu spoza UE oraz, co najważniejsze z naszej perspektywy, jak wpływa na logistykę i magazynowanie towaru przy wysyłce z Polski.
Uwaga: nie doradzamy podatkowo, pokazujemy konsekwencje logistyczne OSS dla Twojego magazynu i wysyłek. Progi i stawki VAT to fakty zewnętrzne, które potrafią się zmieniać. Każdą kwotę i decyzję podatkową potwierdź z księgowością.
Aktualizacja z 10 września 2026: rząd przyjął pierwszą polską część pakietu ViDA.
Rada Ministrów przyjęła 2 września 2026 projekt nowelizacji ustawy o VAT wdrażający dyrektywę 2025/516. Dla sklepu wysyłającego do UE z Polski dwie daty: od 1 stycznia 2027 zmienia się moment obowiązku podatkowego w OSS i sposób liczenia progu 42 000 zł (do limitu wlicza się sprzedaż wysyłkowa do innych państw UE, nie wlicza się sprzedaży ze składów zagranicznych), a od 1 lipca 2028 znika procedura call-off stock i własny towar przewieziony do magazynu w innym kraju UE rozlicza się w OSS bez tamtejszej rejestracji VAT. Zasady OSS opisane niżej pozostają aktualne do końca 2026 roku.
Co to zmienia w decyzji o magazynie za granicą, policzyliśmy w tekście Rząd przyjął ViDA. Zapas za granicą bez rejestracji VAT od 2028.
Czym jest procedura VAT-OSS (One Stop Shop)
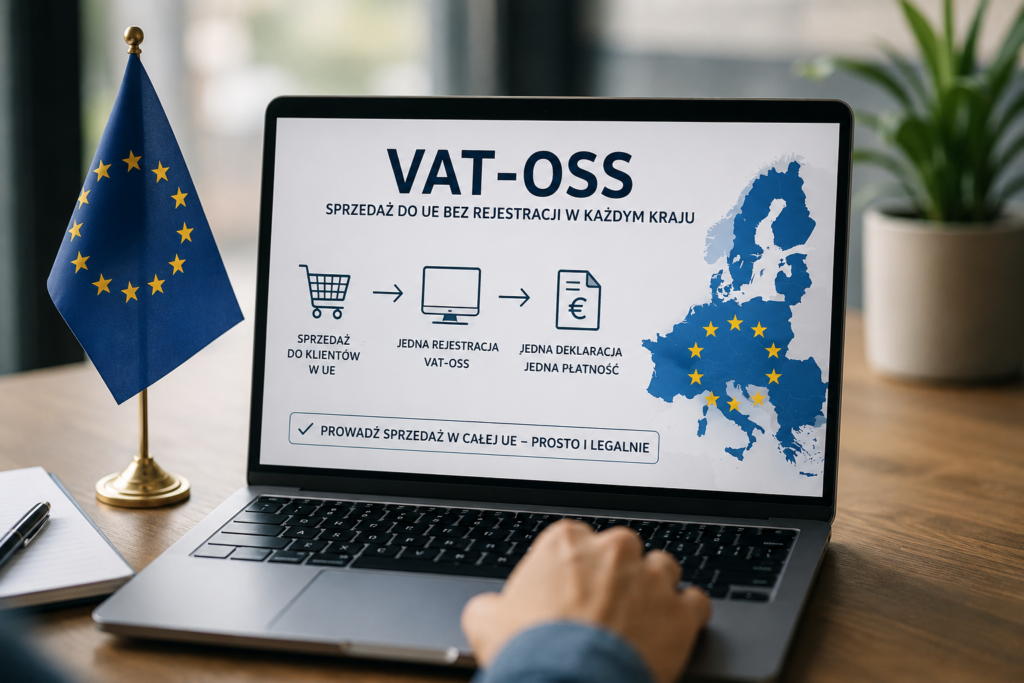
OSS, czyli One Stop Shop, to unijny punkt kompleksowej obsługi VAT. Obowiązuje od 1 lipca 2021 r. i zastąpił wcześniejszy MOSS oraz osobne, krajowe progi sprzedaży wysyłkowej. Mechanizm jest prosty: zamiast rejestrować firmę do VAT w każdym kraju, do którego sprzedajesz, rejestrujesz się raz w kraju identyfikacji (dla polskiego sprzedawcy: w Polsce) i składasz jedną zbiorczą deklarację. W niej wykazujesz VAT należny w poszczególnych państwach UE, wpłacasz całość do polskiego urzędu, a ten rozsyła pieniądze do właściwych krajów.
Procedura unijna OSS obejmuje przede wszystkim wewnątrzwspólnotową sprzedaż towarów na odległość (WSTO) do konsumentów (B2C) oraz część usług świadczonych konsumentom. To pojęcie i pokrewne terminy (jak skład celny, Incoterms czy cross-border) wyjaśniamy w naszym słowniku fulfillmentu. Najprościej zobaczyć OSS na schemacie pojedynczej transakcji B2C:
Próg sprzedaży wewnątrzwspólnotowej i kiedy obowiązuje OSS
Kluczowa liczba to wspólny próg 10 000 EUR rocznie, liczony łącznie dla całej sprzedaży B2C do wszystkich krajów UE (a nie osobno dla każdego państwa). Dopóki nie przekroczysz tej kwoty, możesz rozliczać VAT według stawki krajowej, w kraju wysyłki, czyli w Polsce. Po przekroczeniu progu VAT należy się już według stawki kraju, w którym mieszka konsument.
I tu wkracza OSS: powyżej progu masz wybór: albo rejestrujesz się do VAT w każdym kraju sprzedaży osobno, albo korzystasz z procedury OSS i rozliczasz wszystko jedną deklaracją z Polski. Dla większości sklepów wysyłających z jednego magazynu OSS jest po prostu prostszy i tańszy w obsłudze.
- Poniżej 10 000 EUR/rok: VAT według stawki polskiej, OSS nieobowiązkowy.
- Powyżej progu: VAT według stawki kraju konsumenta; OSS pozwala rozliczyć go bez rejestracji w każdym państwie.
- Stawki VAT różnią się między krajami, każde państwo ma własne stawki wg stawek kraju odbiorcy.
Próg 10 000 EUR i mechanizm OSS to realne przepisy UE, ale ich stosowanie do Twojej sytuacji (np. moment rejestracji, wyjątki) zawsze potwierdź z księgowością.
OSS a skład celny i import spoza UE: czym się różnią
OSS często myli się z procedurami celnymi, a to zupełnie różne narzędzia. OSS dotyczy VAT od sprzedaży towaru, który jest już w swobodnym obrocie w UE i jedzie od konsumenta do konsumenta wewnątrz Wspólnoty. Gdy towar dopiero wjeżdża do UE spoza jej granic (np. z Chin, UK czy USA), w grę wchodzą inne ścieżki: import z odprawą celną, uproszczona procedura IOSS dla małych przesyłek B2C albo skład celny, który pozwala odroczyć cło i VAT importowy do momentu dopuszczenia towaru do obrotu.
| Kryterium | OSS (procedura unijna) | Rejestracja VAT w każdym kraju | Skład celny |
|---|---|---|---|
| Czego dotyczy | VAT od sprzedaży B2C wewnątrz UE (towar w obrocie) | VAT od sprzedaży B2C w danym kraju UE | Cło i VAT importowy od towaru spoza UE |
| Liczba rejestracji | Jedna, w kraju identyfikacji (PL) | Osobna w każdym kraju sprzedaży | Pozwolenie celne na prowadzenie składu |
| Rozliczenie | Jedna zbiorcza deklaracja okresowa | Odrębne deklaracje w każdym kraju | Odroczenie należności do dopuszczenia do obrotu |
| Typ towaru | Już w swobodnym obrocie w UE | Już w swobodnym obrocie w UE | Spoza UE, jeszcze nieoclony |
| Po co to komu | Uproszczenie VAT przy ekspansji do UE | Konieczne np. przy magazynie za granicą | Odroczenie kosztów cła/VAT, hub re-eksportowy |
Krótko: import spoza UE małych przesyłek B2C (do 150 EUR) obsługuje procedura IOSS, a większe partie: standardowa odprawa lub skład celny. OSS i IOSS to dwie różne procedury. To jedna z najczęstszych pomyłek, do której wrócimy niżej. Jeśli planujesz sprowadzać towar spoza UE i rozprowadzać go po Europie, warto połączyć sprawną odprawę importową z modelem cross-border fulfillment.
Jak OSS wpływa na logistykę i magazynowanie towaru
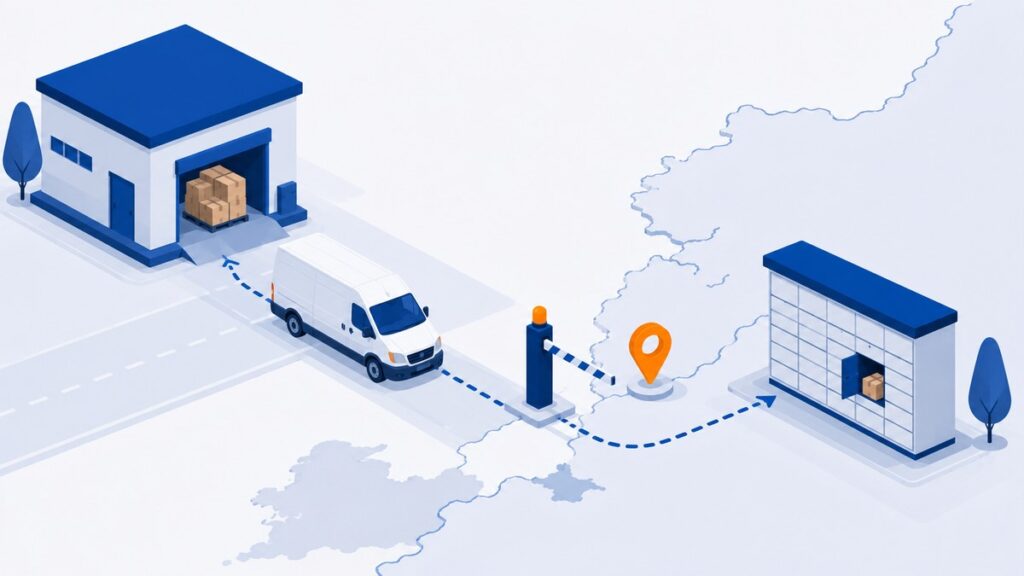
Tu jest sedno z perspektywy operacyjnej. OSS upraszcza VAT, ale działa to w pełni tylko pod jednym warunkiem: gdy nie magazynujesz towaru za granicą. Sam fakt przechowywania zapasów w innym kraju UE (np. w magazynie marketplace w Niemczech czy Czechach) tworzy obowiązek lokalnej rejestracji VAT, i tego OSS nie zastępuje. Dlatego wysyłka do niemieckich klientów bezpośrednio z magazynu w Polsce (jak w modelu fulfillmentu do Niemiec) pozwala pozostać przy prostym rozliczeniu przez OSS.
Wniosek logistyczny jest jednoznaczny: jeśli centralizujesz zapasy w jednym magazynie w Polsce i z niego wysyłasz do całej UE, OSS pozwala obsłużyć VAT jedną rejestracją i jedną deklaracją. Rozrzucenie towaru po kilku krajach komplikuje sprawę: mnoży rejestracje i raportowanie. Dlatego model „jeden magazyn w Polsce, wysyłka do całej Europy” jest nie tylko prostszy operacyjnie, ale i podatkowo.
Centralizacja zapasów
Jeden punkt magazynowania towaru w PL zamiast zapasów rozrzuconych po krajach: mniej rejestracji VAT i jedna inwentaryzacja.
Naliczanie VAT per kraj
Sklep i system muszą rozpoznać kraj odbiorcy i przyłożyć właściwą stawkę. Integracje e-commerce zwykle to obsługują, warto sprawdzić konfigurację.
Dane do deklaracji
Do OSS potrzebujesz sprzedaży w rozbiciu na kraje. Raporty z systemu i panelu fulfillment ułatwiają zebranie tych liczb dla księgowości.
Spójna wysyłka po UE
Przy towarze w swobodnym obrocie wysyłka do innego kraju UE przebiega jak krajowa, bez odprawy granicznej, z kurierami zagranicznymi.
Jeśli nie masz pewności, jak rozłożyć zapasy przy wejściu na rynki UE, najprościej zacząć od bezpłatnej wyceny: zaplanujemy logistykę pod scenariusz „jeden magazyn, cała Europa”.
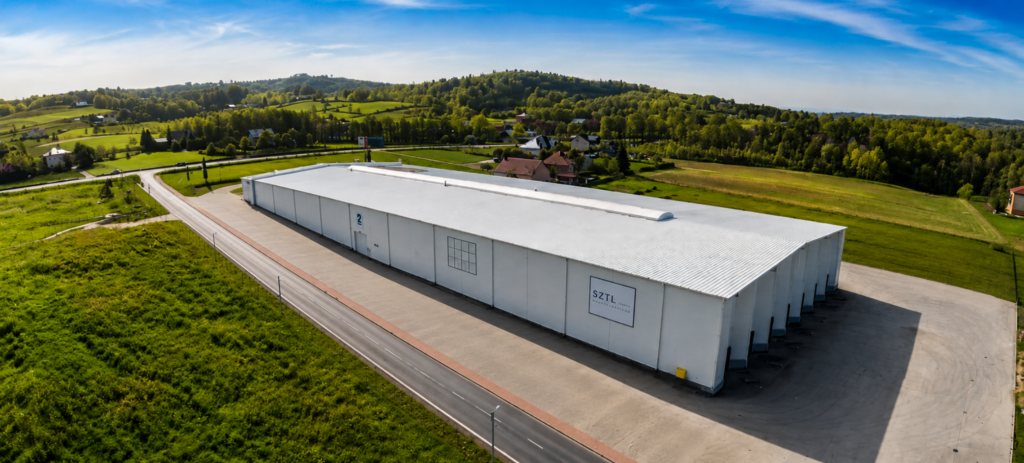
W CLE Commerce prowadzimy fulfillment cross-border z Polski w modelu, który dobrze współgra z OSS: trzymamy Twój towar w jednym magazynie 6500 m² przy autostradzie A4 (Podgrodzie k. Dębicy) i z niego wysyłamy do całej UE oraz poza nią. Centralizacja zapasów oznacza dla Ciebie jedną inwentaryzację i prostsze raportowanie sprzedaży w rozbiciu na kraje: dane, których potrzebuje Twoja księgowość do deklaracji.
Dla towaru spoza UE organizujemy odprawę importową, a po dopuszczeniu do obrotu towar od razu wchodzi na magazyn i do dystrybucji. Własne TIR-y i położenie przy A4 skracają drogę przesyłek na zachód Europy, a nasz system WMS oraz integracje z Allegro, Shopify, WooCommerce i InPost spinają sprzedaż wielokanałową w jednym miejscu. Dla suplementów, kosmetyków i żywności pracujemy w FEFO, z kontrolą dat i serii.
OSS krok po kroku przy wysyłce z Polski do UE
Żeby uporządkować całość, oto praktyczna kolejność działań przy ekspansji B2C do Unii. Szczegóły podatkowe ustal z księgowością. Poniżej pokazujemy logikę procesu, na styku finansów i logistyki:
Policz sprzedaż B2C do UE
Sprawdź, czy łączna sprzedaż do wszystkich krajów UE przekracza próg 10 000 EUR rocznie. To moment, w którym OSS staje się praktyczny.
Zarejestruj się do OSS w Polsce
Jeden wniosek w polskim urzędzie zamiast rejestracji VAT w każdym kraju sprzedaży. Zakres i formalności potwierdź z księgowością.
Skonfiguruj naliczanie VAT per kraj
Ustaw w sklepie i integracjach stawki VAT zależne od kraju odbiorcy, żeby każde zamówienie dostawało właściwą stawkę automatycznie.
Wysyłaj z jednego magazynu w PL
Towar w swobodnym obrocie jedzie do klienta w UE jak przesyłka krajowa: kompletacja, pakowanie i nadanie po stronie magazynu, bez odprawy granicznej.
Złóż zbiorczą deklarację i zapłać
Okresowo raportujesz sprzedaż w rozbiciu na kraje w jednej deklaracji OSS i wpłacasz VAT do polskiego urzędu, który rozdziela go do państw UE.
Najczęstsze błędy i pytania
Na koniec krótkie zestawienie pytań, które najczęściej wracają przy wdrażaniu OSS w e-commerce, z naciskiem na to, co dotyka logistyki.
Czy OSS zwalnia z VAT?
Nie. OSS to wyłącznie uproszczony sposób rozliczenia i zapłaty VAT należnego w innych krajach UE, nie zwolnienie z podatku.
Czy mogę trzymać towar za granicą i nadal korzystać tylko z OSS?
Magazynowanie zapasów w innym kraju UE zwykle rodzi obowiązek lokalnej rejestracji VAT, której OSS nie zastępuje. Dlatego centralizacja towaru w jednym magazynie w Polsce upraszcza rozliczenia.
OSS a sprzedaż B2B do UE?
Procedura unijna OSS dotyczy sprzedaży do konsumentów (B2C). Transakcje B2B wewnątrz UE rozlicza się na innych zasadach. Ustal je z księgowością.
A import spoza UE?
To inna ścieżka: dla małych przesyłek B2C (do 150 EUR) służy IOSS, dla większych: standardowa odprawa lub skład celny. Mylenie OSS z IOSS to klasyczny błąd.
Czy nadal naliczać polski VAT po przekroczeniu progu?
Po przekroczeniu 10 000 EUR rocznie VAT należy się według stawki kraju konsumenta, nie polskiej. Naliczanie krajowej stawki to częsta pomyłka. Zweryfikuj konfigurację sklepu i potwierdź z księgowością.
Źródła
- Ministerstwo Finansów, Punkt kompleksowej obsługi (OSS i IOSS): procedura OSS/IOSS obowiązuje od 1 lipca 2021 r.; rejestracja w jednym państwie i jedna płatność; IOSS dla przesyłek do 150 EUR (podatki.gov.pl).
- Komisja Europejska, The One Stop Shop: VAT e-Commerce. Wspólny próg 10 000 EUR, rejestracja tylko w państwie identyfikacji, zakres IOSS (ec.europa.eu).
- Biznes.gov.pl, Jak rozliczać VAT od sprzedaży konsumentom z UE: limit 10 000 EUR (ok. 42 000 zł) łącznie dla całej UE; VAT według stawek krajów nabywców (administracja rządowa).
- Ministerstwo Finansów / KAS, Składowanie celne: materiał informacyjny. Skład celny zawiesza pobór cła i VAT importowego do chwili dopuszczenia towaru do obrotu (podstawa: Unijny Kodeks Celny, rozp. UE 952/2013).
Stan prawny na 2026 r. Materiał ma charakter informacyjny (logistyczny) i nie stanowi porady podatkowej. Decyzje rozliczeniowe potwierdź z księgowością lub doradcą podatkowym.
Planujesz sprzedaż do UE i chcesz logistykę, która współgra z OSS?