Silny złoty skończył się w styczniu. Policzyliśmy to dla e-commerce
Presja mocnego złotego na marże cross-border zelżała, najmocniej u rozliczających się w dolarach. Przeanalizowaliśmy dwa lata notowań NBP i składamy to w plan na końcówkę roku.
 Korneliusz Pijarzałożyciel CLE Commerce
Przez cały zeszły rok polski sprzedawca cross-border liczył marże pod presją mocniejszego złotego, a najmocniej ten rozliczający się w dolarach. Ta presja zelżała: dziś za 10 tysięcy euro przychodu dostaje się o 854 zł więcej niż na początku roku, za 10 tysięcy dolarów o 1361 zł więcej, a prognozy największych banków nie zakładają powrotu dawnych kursów. Przeanalizowaliśmy dwa lata notowań NBP, świeże dane GUS, wyniki InPostu i Allegro oraz lipcowy odczyt Big Mac Index i składamy to w plan działania na końcówkę roku.
Co naprawdę mówią kursy: to historia dolara, nie złotego
Na wykresie widać dwie różne historie. Euro przez całe dwa lata porusza się w wąskim korytarzu 4,13 do 4,37 zł: żadnego dramatu, nuda, o której nie powstają nagłówki. Rozchwiany jest dolar, który ze szczytu 4,19 zł (styczeń 2025) osunął się rok później do 3,50 zł, po czym odbił o 6,5 procent. W efekcie złoty jest dziś słabszy niż na początku roku: o 2,0 procent wobec euro i o 3,8 procent wobec dolara.
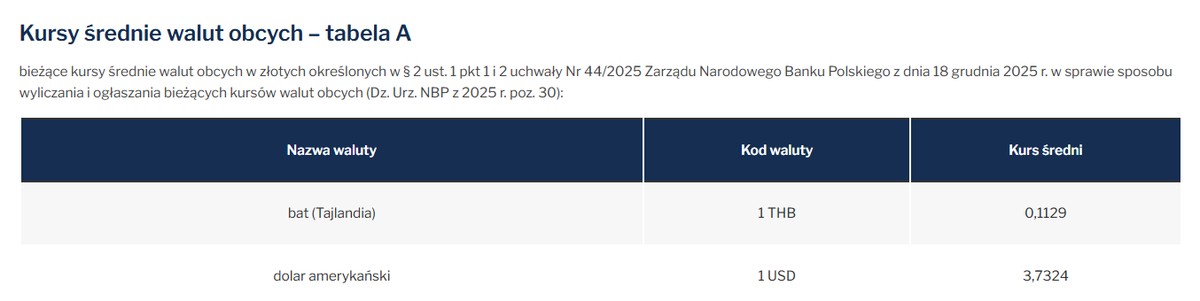
Dla porządku: 7 sierpnia 2026 NBP wycenił euro na 4,3010 zł, a dolara na 3,7324 zł (tabela nr 152/A/NBP/2026).
Co to znaczy w złotówkach? Sprzedawca, który miesięcznie fakturuje 10 tysięcy euro na niemieckim marketplasie, dostaje dziś za nie 43 010 zł wobec 42 156 zł po pierwszym styczniowym kursie NBP. Ten sam obrót, o 854 zł wyższy przychód. Przy rozliczeniach w dolarach różnica jest większa: 37 324 zł wobec 35 963 zł, czyli 1361 zł na każdych 10 tysiącach USD. Nikt tych pieniędzy nie wysyła przelewem z banku centralnego, one po prostu przestały znikać w przewalutowaniu.
Jedno zastrzeżenie, żeby nie mówić połowy prawdy: ten rachunek działa po stronie przychodów, więc dotyczy sprzedaży za granicę. Kto tylko importuje i sprzedaje w Polsce, jest po drugiej stronie równania, bo słabszy złoty podnosi mu koszt zakupu towaru. A kto importuje i eksportuje jednocześnie, powinien policzyć obie nogi osobno, najlepiej w tych samych walutach po obu stronach.
Z tej samej asymetrii wynika praktyczna rada: jeśli sprzedajesz w euro (Niemcy, Czechy przez EUR, Francja), Twoje ryzyko kursowe przez ostatnie dwa lata było kosmetyczne. Huśtawka dotyczy kanałów dolarowych, głównie Amazona.com i Etsy. To dwa różne profile ryzyka i nie ma sensu zarządzać nimi tak samo.
Dlaczego złoty osłabł i czemu banki nie wróżą powrotu
To nie jest tajemnica ani spisek, tylko arytmetyka stóp procentowych. NBP od maja 2025 obniżył stopę referencyjną siedmioma cięciami z 5,75 do 3,75 procent, z czego dwa cięcia przypadły na początek 2026 roku. W tym samym czasie Europejski Bank Centralny poszedł w drugą stronę: w czerwcu 2026 podniósł stopy pierwszy raz od 2023 roku (depozytowa 2,25 procent). Przewaga odsetkowa złotego nad euro, która przez lata przyciągała kapitał, skurczyła się do około 1,5 punktu procentowego, najniżej od ponad czterech lat. Prezes NBP powiedział to zresztą wprost podczas konferencji prasowej po lipcowym posiedzeniu Rady: „Nie wykluczam, że po wakacjach złożę wniosek o obniżkę stóp”, a mowa o cięciu o kolejne 25 punktów bazowych.
Dlatego prognozy największych banków na koniec 2026 nie zakładają powrotu mocnego złotego: PKO BP widzi euro przy 4,28 zł, Pekao przy 4,30, ING przy 4,25. Mediana krąży wokół 4,26. Jeżeli ktoś planuje przyszłoroczne cenniki na wspomnieniu kursu 4,13, planuje je na poziomie, którego żaden duży bank nie prognozuje.
Kogo to obchodzi: już co piąta złotówka polskiego e-handlu
Kurs walut bywał w polskim e-commerce tematem niszowym. Był, bo przestał: według Base Index (panel ponad 3000 polskich e-sklepów) sprzedaż zagraniczna stanowi już ponad 20 procent obrotów, a jej dynamika przyspiesza trzeci miesiąc z rzędu i w czerwcu była trzykrotnie wyższa niż dynamika sprzedaży krajowej.
Ten sam kierunek widać w twardych danych publicznych i w raportach spółek. GUS podaje, że sprzedaż detaliczna przez internet wzrosła w czerwcu o 12,3 procent rok do roku, a jej udział w całej sprzedaży detalicznej podniósł się z 8,7 do 9,1 procent i od jesieni trzyma się powyżej poziomów sprzed roku. InPost w pierwszym kwartale 2026 obsłużył prawie 360 milionów paczek, o 32 procent więcej niż rok wcześniej, ale wzrost ciągnie zagranica: rynki międzynarodowe dają już 53 procent przychodów grupy, a wolumeny w Polsce urosły tylko o 8 procent. Allegro w tym samym kwartale zwiększyło GMV zagranicznych marketplace’ów o 67,5 procent przy 11,6 procent w Polsce. Rynek krajowy rośnie jednocyfrowo, zagranica dwucyfrowo lub szybciej. Kto planuje wzrost sklepu na 2027 rok, planuje de facto ekspansję zagraniczną.
To amortyzator, nie prezent: Polska przestała być tania
I tu dochodzimy do najciekawszej liczby tego zestawienia. W lipcowym odczycie Big Mac Index (The Economist) Big Mac w Polsce kosztuje 23,50 zł, czyli po kursie rynkowym 6,22 dolara. W Stanach: te same 6,22 dolara. Surowy indeks pokazuje odchylenie o 0,03 procent, praktycznie zero. Po korekcie o PKB per capita złoty jest wobec dolara przewartościowany o 19,3 procent. Jeszcze w styczniu surowy indeks pierwszy raz w historii pomiaru pokazał przewartościowanie złotego względem dolara. Mówiąc wprost: na tej mierze Polska przestała być krajem taniego koszyka.
Koszty widziane w euro rosną szybciej niż kurs. Płaca minimalna 2026 to w Polsce 4806 zł, około 1139 euro miesięcznie: pierwszy raz w pierwszej dziesiątce UE, wciąż połowa stawki niemieckiej (2343 euro), ale już o jedną czwartą więcej niż w Czechach (924 euro), z którymi konkurujemy o tego samego klienta cross-border (dane Eurostat za Forsal.pl). Przewaga kosztowa trzyma się mocno tam, gdzie pracujemy my: czynsze magazynowe big-box w Polsce to 3,60 do 6,75 euro za metr (Savills), w Niemczech średnio 7,58 do 9,19 euro (REALOGIS).
Złóżmy te dwa obrazki w jeden. Realne koszty prowadzenia biznesu w Polsce, wyrażone w euro, systematycznie rosną i to jest trend strukturalny, którego kurs nie odwróci. Osłabienie złotego z 2026 roku działa jak amortyzator tej erozji: oddaje eksporterom część przewagi, którą inflacja kosztów zabiera. Dlatego traktowanie dzisiejszego kursu jako „okazji, która zaraz minie” jest równie błędne jak traktowanie go jako nowej normy. To bufor, który warto skonsumować świadomie, zanim wchłoną go rosnące koszty.
Nasze zdanie
Kurs przestał być argumentem przeciwko ekspansji zagranicznej i to jest fakt, nie okazja inwestycyjna. Ważniejsze jest to, co wychodzi po złożeniu wszystkich czterech zbiorów danych: Polska drożeje strukturalnie, więc przewaga kosztowa, na której wyrósł polski cross-border, będzie z każdym rokiem mniejsza. Słabszy złoty kupuje sprzedawcom czas, ale go nie zatrzyma. Dlatego właściwy wniosek nie brzmi „czekaj, bo kurs sprzyja”, tylko „buduj pozycję za granicą teraz, póki rachunek wychodzi wyraźnie na plus”. Realnym ryzykiem dla marż nie jest dziś sam kurs, tylko brak zarządzania nim: kto przelicza euro po stawce zapamiętanej sprzed roku i oddaje kilka procent w bankowych przewalutowaniach, traci więcej, niż wynosi niejedna prowizja marketplace’u. Prowadzimy magazyn, który żyje z obsługi takiej sprzedaży, więc nasz interes w tej rekomendacji jest oczywisty.
Plan na sierpień: 5 kroków dla sprzedawcy cross-border
- Do końca sierpnia przelicz cenniki po bieżącym kursie, nie po tym, który pamiętasz. Do planowania na 2027 przyjmij medianę prognoz bankowych (okolice 4,26 za euro), nie ekstrema.
- Rozbij przychody na koszyki walut. EUR zachowywał się przez dwa lata stabilnie, USD przeleciał 16 procent w dół i 6 w górę. Jeśli większość Twojej zagranicy to Amazon.com, Twoje ryzyko kursowe jest realne; jeśli Amazon.de i Kaufland, jest kosmetyczne.
- Sprawdź, ile zjada Ci przewalutowanie. Konto walutowe i rozliczanie kosztów zakupu towaru w tej samej walucie, w której sprzedajesz, to najprostszy hedging świata i nie wymaga żadnych instrumentów finansowych.
- Planując Q4, licz wariant zagraniczny. Dane z rynku mówią jasno: krajowa sprzedaż rośnie jednocyfrowo, cross-border trzykrotnie szybciej. Szczyt sezonu to najdroższy możliwy moment na naukę, więc przygotowania do wysyłek zagranicznych zacznij teraz.
- Zapisz w kalendarzu 1 i 2 września: decyzyjne posiedzenie RPP (pełny harmonogram posiedzeń na stronie NBP). Jeśli padnie zapowiedziana obniżka, presja na złotego może wrócić, a z nią kolejne przesunięcie na Twoją korzyść przy przychodach walutowych.
Wysyłki zagraniczne naszych klientów realizujemy jako fulfillment cross-border z magazynu 6500 m² przy autostradzie A4: towar czeka w Polsce, a paczki jadą do Niemiec, Czech i dalej jako przesyłki wewnątrzunijne. Dla towaru importowanego spoza UE prowadzimy skład celny, a integracja przez BaseLinkera z Allegro, Amazonem czy Shopify pozwala obsługiwać kanały krajowe i zagraniczne z jednego stanu magazynowego. Za logistykę płacisz w złotych, sprzedajesz w euro, więc słabszy złoty powiększa Ci marżę na każdej wysłanej paczce.
Wycenę przygotowujemy w 24 godziny, a wdrożenie u nas nic nie kosztuje.
Sprzedajesz albo planujesz sprzedaż za granicę i chcesz policzyć swój wariant?
Źródła i metodologia
- Kursy walut: NBP, kursy średnie (tabela A), notowania dzienne od 1.08.2024 do 7.08.2026, obliczenia własne CLE Commerce.
- Sprzedaż detaliczna i internetowa: GUS, „Sprzedaż detaliczna w czerwcu 2026 r.” wraz z załącznikiem o sprzedaży przez internet.
- Cross-border polskich e-sklepów: Base Index, odczyt za czerwiec 2026.
- Wyniki spółek: InPost Q1 2026 (Post & Parcel) oraz Allegro Q1 2026 (StockWatch).
- Parytet siły nabywczej: The Economist, Big Mac Index (surowy plik CSV, wiersze dla Polski ze stycznia i lipca 2026).
- Wypowiedź prezesa NBP: konferencja prasowa po posiedzeniu RPP, 9.07.2026; decyzja EBC: TVN24 Biznes, 23.07.2026.